 Nöbetçi Eczaneler




Türkiye, 9-20 Kasım 2026 tarihleri arasında Antalya’da düzenlenecek olan Birleşmiş Milletler İklim Değişikliği Konferansı’na (COP31) hazırlanıyor. İklim kriziyle mücadele, karbon emisyonlarının azaltılması, sürdürülebilir üretim ve yeşil finansman gibi başlıklar, dünyanın dört bir yanından gelecek katılımcıların gündeminde olacak.
Ancak böylesine önemli bir organizasyona ev sahipliği yaparken Türkiye ekonomisinin içinde bulunduğu koşulları da göz ardı edemeyiz.
Sanayicilerimiz yüksek finansman maliyetleriyle mücadele ediyor. Özellikle küçük ve orta ölçekli işletmeler açısından krediye erişim önemli bir sorun olmaya devam ediyor. İşletme sermayesi ihtiyacını karşılamakta zorlanan şirketlerden aynı zamanda üretim tesislerini modernize etmelerini, enerji verimliliği yatırımları yapmalarını ve karbon emisyonlarını azaltmalarını bekliyoruz.
Peki bu dönüşümün finansmanı nasıl sağlanacak?
Akbank Genel Müdürü Kaan Gür’ün COP31 öncesinde ekonomi basınıyla bir araya geldiği toplantıda üzerinde durduğum temel mesele buydu.
Akbank, COP31’e büyük önem veriyor. Banka, sürdürülebilir finansman alanındaki hedeflerini büyütürken Türkiye’nin iklim dönüşümünde daha etkin rol üstlenmeyi amaçlıyor.
Gür, toplantıda Akbank’ın 2030 yılı için daha önce belirlediği 800 milyar TL’lik sürdürülebilir finansman hedefinin 2026’nın üçüncü çeyreği itibarıyla aşıldığını ve 905 milyar TL’ye ulaşıldığını açıkladı. Banka yeni hedefini ise 2,5 trilyon TL olarak belirledi.
Bu oldukça büyük bir finansman taahhüdü. Ancak benim asıl merak ettiğim, açıklanan hedeflerin reel ekonomide nasıl karşılık bulacağıydı.
Fon krizi finansmana erişimi daha da zorlaştırdı
Türkiye ekonomisinde şirketlerin finansman sorunu yeni değil. Yüksek faizler nedeniyle özellikle uzun vadeli yatırımların finansmanı zaten oldukça güçleşmişti.
Ancak son dönemde sermaye piyasalarında yaşanan fon krizi, finansman tartışmasına yeni bir boyut kazandırdı.
Şirketlerin banka kredilerine alternatif olarak başvurduğu borçlanma araçları piyasasında da ciddi sıkıntılar yaşanıyor. Tahvil ihraçları erteleniyor, bazı şirketler yeni ihraç kararlarını gözden geçiriyor. Finansal piyasalardaki güven sorunu yalnızca yatırımcıları değil, kaynak arayan reel sektör şirketlerini de etkiliyor.
Kaan Gür’e yönelttiğim soruda özellikle bu noktaya dikkat çektim.
Fon krizinin ardından finansmana erişimde yaşanan güçlükleri, şirketlerin tahvil piyasasına çıkmakta zorlanmasını ve zaten yüksek olan kredi faizlerini hatırlattım.
Merkez Bankası’nın son faiz indiriminin ardından önümüzdeki dönemde yeni indirimlerin gündeme gelebileceğini belirterek Akbank’ın bu koşullara özel farklı bir finansman paketi veya yaklaşım düşünüp düşünmediğini sordum.
Çünkü burada mesele yalnızca faiz oranlarının düşmesi değil. Şirketlerin gerçekten krediye ulaşabilmesi ve kullandıkları finansmanı sürdürülebilir koşullarda geri ödeyebilmesi.
Kaan Gür’den dikkat çeken yanıt! Gerekirse geri ödemesiz dönem tanıyoruz
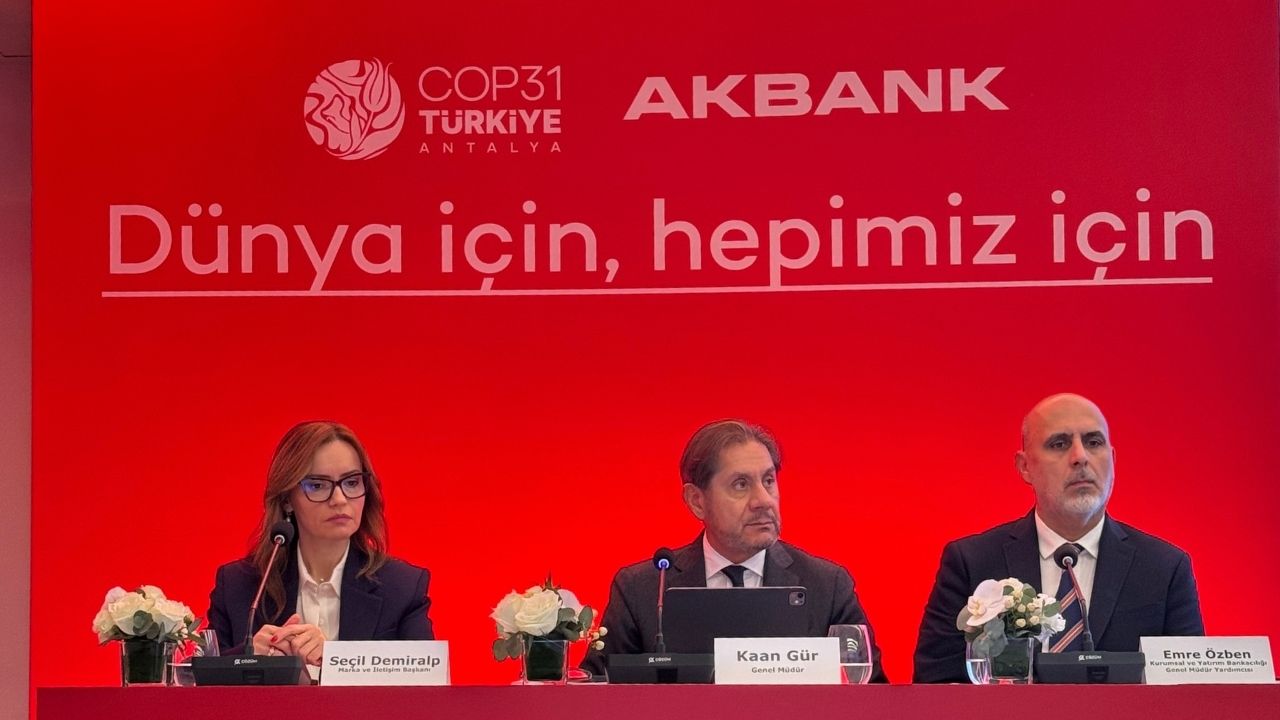
Kaan Gür’ün yanıtında öne çıkan konu, bankaların müşterileriyle kurduğu ilişkinin yalnızca kredi kullandırmaktan ibaret olmaması gerektiğiydi.
Gür’e göre bankaların doğru danışmanlık yapması, müşterilerinin faaliyet gösterdiği sektörleri anlaması ve finansman kararlarında güven unsurunu öne çıkarması gerekiyor.
Özellikle şirketlerin nakit akışı ve geri ödeme kapasitesine göre esneklik sağlanabileceğini anlattı.
Gür’ün açıklamasındaki en önemli bölüm ise şuydu.
“Biz müşterimizin faaliyet alanında başarılı olduğunu görüyorsak, o günkü şartlar itibarıyla nakit akışına baktığımızda bir geri ödemesiz döneme ihtiyacı olduğunu görüyorsak, o geri ödemesiz dönemi verip müşterimizin o finansman sayesinde en azından iki yıl rahat geçirmesi noktasında inisiyatif alabilen bir noktadayız.”
Bu açıklama, özellikle finansman sıkıntısı yaşayan ancak faaliyetlerini sürdürebilecek kapasiteye sahip şirketler açısından önemli.
Çünkü her şirketin finansman ihtiyacı aynı değil. Bazı işletmeler yeni yatırım için kredi ararken bazıları mevcut borçlarını çevirmek veya nakit akışındaki geçici sorunları aşmak için finansmana ihtiyaç duyuyor.
Gür, bankanın yaklaşımını da şöyle özetledi.
“Birebir müşterinin yanında olmak, sektörü anlamak, ihtiyaçlarını doğru tespit etmek ve çok basit bir şekilde el sıkışabilmek. Bu konuda elimizden gelen her şeyi yaptığımızı rahatlıkla söyleyebilirim.”
Burada önemli bir ayrıntı var.
Gür, genel geçer yeni bir finansman paketi açıklamak yerine, müşterilerin faaliyet alanları ve nakit akışlarına göre bireysel çözümler üretilebildiğini anlattı.
Ancak bu yaklaşımın bütün şirketler için aynı koşullarda uygulanabileceğini söylemek mümkün değil. Finansman ihtiyacının büyüklüğü, şirketin mali yapısı ve yatırımın niteliği belirleyici olmaya devam edecek.
Sanayinin dönüşümü için 70 milyar doların üzerinde yatırım gerekiyor
Akbank’ın COP31 öncesinde paylaştığı veriler, Türkiye’nin karşı karşıya olduğu finansman ihtiyacının büyüklüğünü ortaya koyuyor.
Türkiye’nin net sıfır hedefi doğrultusunda yalnızca çelik, çimento, alüminyum ve gübre sektörlerinde 70 milyar doların üzerinde yatırım yapılması gerektiği hesaplanıyor.
Bu rakam, yeşil dönüşümün yalnızca çevresel değil, aynı zamanda çok büyük bir ekonomik mesele olduğunu gösteriyor.
Akbank da yeni yeşil kredi kullandırımlarının yüzde 50’sini sanayinin yeşil dönüşümüne yönlendirmeyi hedefliyor.
Ancak bu noktada önemli bir çelişkiyle karşı karşıyayız.
Bir tarafta şirketlere karbon emisyonlarını azaltmalarını, üretim teknolojilerini yenilemelerini ve enerji verimliliğini artırmalarını söylüyoruz. Diğer tarafta yüksek finansman maliyetleri nedeniyle mevcut üretimlerini sürdürmekte bile zorlanan işletmeler bulunuyor.
Özellikle Avrupa Birliği’ne ihracat yapan şirketler açısından dönüşüm artık bir tercih olmaktan çıkıyor.
Sınırda Karbon Düzenleme Mekanizması gibi uygulamalar, üretim süreçlerinde karbon yoğunluğunu azaltamayan şirketler üzerinde yeni maliyetler yaratabilecek.
Türkiye’nin ihracat pazarlarını koruyabilmesi için sanayinin bu dönüşümü gerçekleştirmesi gerekiyor.
Fakat finansman sorunu çözülmeden bu hedeflere ulaşmak kolay görünmüyor.
Yeşil dönüşüm mü, yeşil aklama mı?
Kaan Gür’e yönelttiğim ikinci soru ise sürdürülebilir finansmanın en tartışmalı alanlarından biri olan greenwashing, yani yeşil aklama üzerineydi.
Son yıllarda sürdürülebilirlik kavramını neredeyse bütün büyük şirketlerin faaliyet raporlarında, yatırımcı sunumlarında ve kurumsal iletişim çalışmalarında görüyoruz.
Şirketler karbon ayak izlerini azaltmaktan, yenilenebilir enerji kullanımından ve çevre dostu üretimden söz ediyor.
Ancak burada önemli bir ayrım var.
Bir şirketin sürdürülebilirlik hedefi açıklaması ile üretim süreçlerinde gerçekten ölçülebilir bir dönüşüm gerçekleştirmesi aynı şey değil.
Yeşil aklama, şirketlerin çevresel performanslarını olduğundan daha olumlu göstermeleri veya sınırlı çevresel uygulamalarını kapsamlı bir dönüşüm gibi sunmaları anlamına geliyor.
Bankalar açısından ise mesele daha da önemli.
Çünkü sürdürülebilir finansman kapsamında kullandırılan kredilerin gerçekten çevresel fayda sağlayan projelere yönlendirilmesi gerekiyor.
Bu nedenle Gür’e, Akbank’ın sürdürülebilir finansman kaynaklarının doğru alanlarda kullanılmasını nasıl denetlediğini, yeşil aklama riskine karşı hangi kriterleri uyguladığını ve şirketleri hangi süzgeçlerden geçirdiğini sordum.
Yeşil aklama ile mücadele nasıl yapılıyor?
Kaan Gür, bu noktada yanıt için sözü Akbank Kurumsal ve Yatırım Bankacılığı Genel Müdür Yardımcısı Emre Özben‘e verdi.
Özben, sürdürülebilir finansmanda öncü olmayı hedefleyen kurumların şeffaflık ve denetim konusunda önemli sorumluluklar üstlendiğini belirtti.
Özellikle bankaların sürdürülebilirlik alanındaki faaliyetlerini kamuoyuyla paylaşmasının ve bu verilerin takip edilmesinin önemine dikkat çeken Özben, şöyle konuştu:
“Sürdürülebilir finansman anlamında bayrak taşıyıcı olmak istediğiniz noktada, bununla ilgili her türlü rakamın kamuoyuyla paylaşılması ve denetim anlamında almış olduğunuz sorumlulukları yerine getirmekle mükellefsiniz.”
Akbank’ın bu konuda düzenli raporlama yaptığını anlatan Özben, açıklamasını şu sözlerle sürdürdü:
“Akbank olarak biz de bu çerçevede her sene kamuoyuyla verilerimizi paylaşarak, hangi alanda ne yaptığımızı net bir şekilde ortaya koyarak devam ediyoruz. Bunu yakından takip ediyoruz. Burada herhangi bir sapma olması zaten bizim için kabul edilebilir bir konu değil.”
Özben’in açıklamalarında şeffaflık ve denetim öne çıkıyor.
Ancak sürdürülebilir finansmanda gerçek başarının yalnızca raporların yayımlanmasıyla değil, sağlanan finansmanın çevresel etkisinin ölçülmesiyle ortaya çıkacağını da unutmamak gerekiyor.
Örneğin kredi kullanan bir şirketin enerji tüketimi ne kadar azaldı? Karbon emisyonlarında nasıl bir değişim yaşandı? Kullanılan kaynak gerçekten yeni bir dönüşüm yatırımı mı yarattı?
Bu soruların yanıtları, sürdürülebilir finansmanın güvenilirliği açısından kritik.
Akbank’ın bu alanda geliştirdiği uygulamalardan biri de Yeşil Dönüşüm Skoru.
Banka, şirketlerin dönüşüm kapasitesini ve ihtiyaçlarını değerlendirmek amacıyla geliştirdiği bu sistem kapsamında 500’ü aşkın şirketi incelediğini açıklıyor.
Ancak asıl belirleyici olan, bu değerlendirmelerin şirketlerin yatırım kararlarına ve çevresel performansına nasıl yansıdığı olacak.
COP31 sonrasında geriye ne kalacak?
Türkiye’nin COP31’e ev sahipliği yapması önemli bir fırsat.
Uluslararası finans kuruluşlarının, kalkınma bankalarının, yatırımcıların ve teknoloji şirketlerinin aynı platformda buluşması yeni iş birliklerinin önünü açabilir.
Akbank da zirve kapsamında sanayinin yeşil dönüşümü, sürdürülebilir tedarik zincirleri, elektrifikasyon ve sürdürülebilir iklimlendirme ile mavi finansman olmak üzere dört alana odaklanacağını açıkladı.
Bunların her biri Türkiye ekonomisi açısından önemli başlıklar.
Özellikle enerji verimliliği ve yenilenebilir enerji yatırımları, şirketlerin uzun vadede maliyetlerini azaltma potansiyeli taşıyor.
Ancak bütün bu hedeflerin ortak bir gereksinimi var.
Ulaşılabilir ve sürdürülebilir finansman.
Kaan Gür’ün açıklamaları, bankaların müşterilerinin ihtiyaçlarına göre daha esnek finansman çözümleri geliştirebildiğini gösteriyor. Özellikle geri ödemesiz dönem uygulaması, nakit akışı sıkıntısı yaşayan şirketler açısından önemli bir araç olabilir.
Fakat Türkiye’nin ihtiyaç duyduğu dönüşümün ölçeği düşünüldüğünde yalnızca şirket bazında geliştirilen çözümler yeterli olmayacaktır.
Uzun vadeli ve uygun maliyetli kaynakların artırılması, uluslararası finansman olanaklarının geliştirilmesi ve özellikle KOBİ’lerin bu kaynaklara erişiminin kolaylaştırılması gerekiyor.
Türkiye’nin COP31’den elde edeceği kazanımı yalnızca zirveye katılan ülke sayısıyla, imzalanan iş birliği protokolleriyle veya açıklanan milyarlarca liralık hedeflerle değerlendirmemek gerekiyor.
Asıl başarı, bu hedeflerin üretim tesislerinde, sanayi bölgelerinde ve KOBİ’lerin yatırım kararlarında nasıl karşılık bulacağıyla ölçülecek.
Çünkü bugün Türkiye ekonomisinin önündeki temel çelişkilerden biri oldukça açık.
Bir tarafta sanayinin rekabet gücünü koruyabilmesi için hızla dönüşmesi gerektiğini söylüyoruz. Diğer tarafta yüksek finansman maliyetleri nedeniyle şirketlerin uzun vadeli yatırım yapmasını zorlaştıran ekonomik koşullarla karşı karşıyayız.
Bu çelişki çözülmeden yeşil dönüşümün istenilen hızda gerçekleşmesi kolay görünmüyor.
COP31 sona erdiğinde geriye yalnızca verilen taahhütler değil, finansmana erişebilen şirketler, hayata geçirilen yatırımlar ve ölçülebilir sonuçlar kalmalı.
Çünkü yeşil dönüşümün başarısı, ne kadar büyük hedefler açıklandığıyla değil, o hedeflerin ne kadarının gerçek yatırıma dönüştüğüyle anlaşılacak.