 Nöbetçi Eczaneler



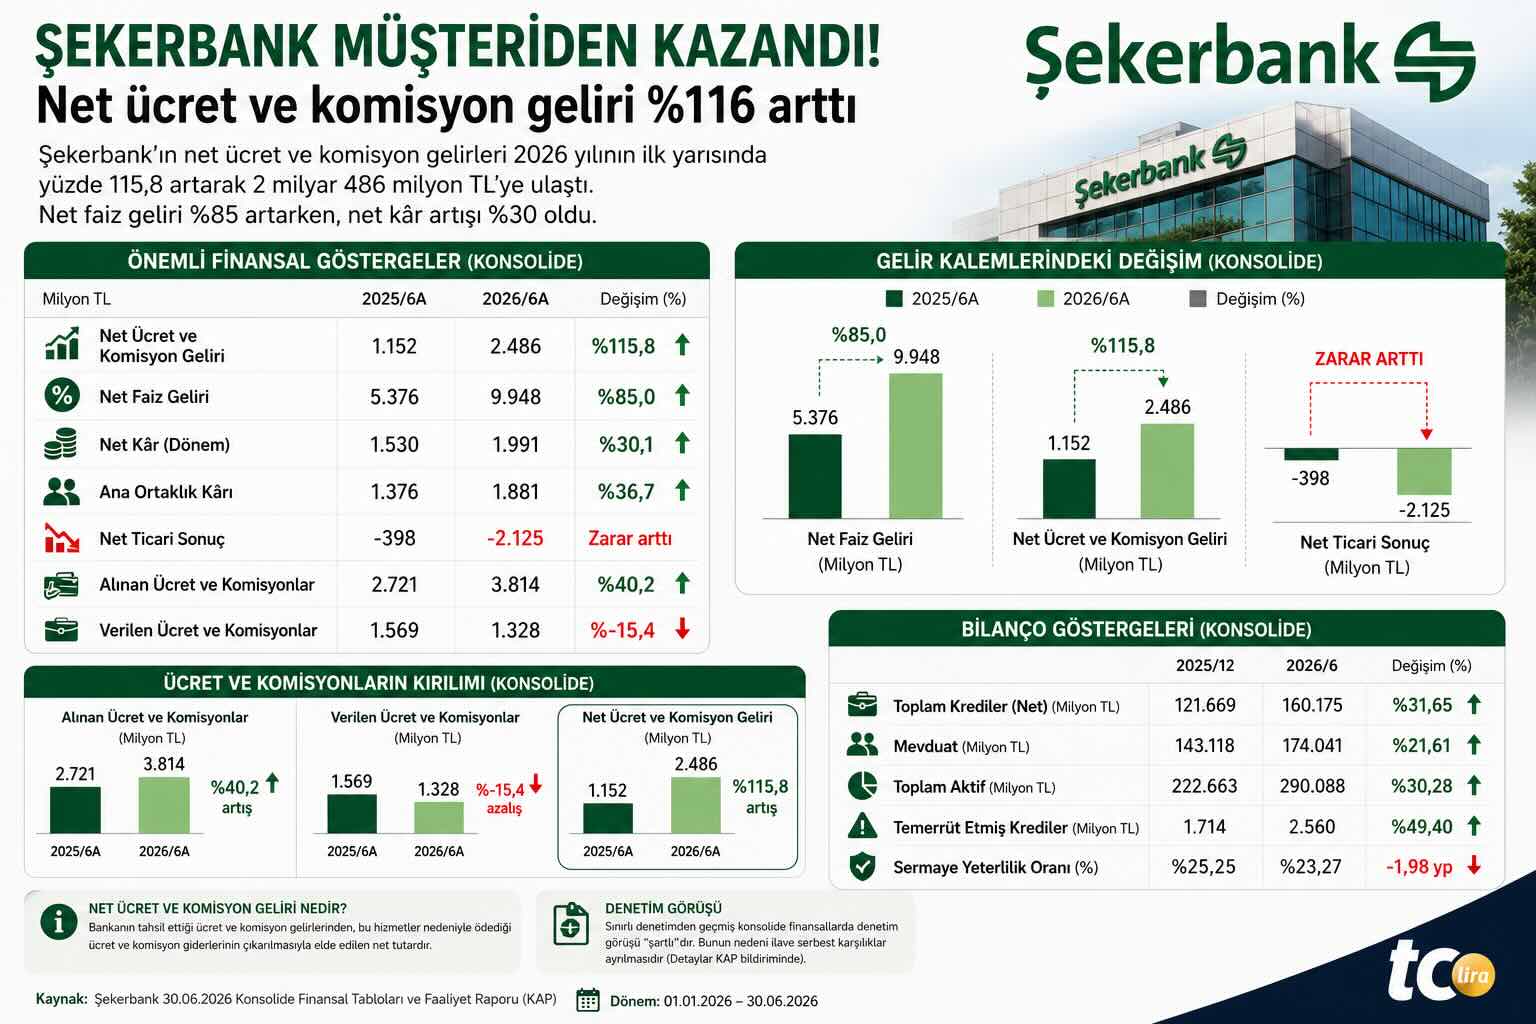
Şekerbank’ın 5 Ağustos’ta Kamuyu Aydınlatma Platformu’nda yayımladığı 2026 yılı ilk yarı konsolide finansal sonuçları, bankanın ücret ve komisyon gelirlerinde dikkat çekici bir artış yaşadığını ortaya koydu. Bankanın net ücret ve komisyon gelirleri 2025’in ilk altı ayında 1 milyar 152 milyon TL seviyesindeyken, 2026’nın aynı döneminde 2 milyar 486 milyon TL’ye çıktı. Böylece yıllık artış yüzde 115,8’e ulaştı.
Net ücret ve komisyon geliri ne anlama geliyor?
Net ücret ve komisyon geliri, bankanın çeşitli bankacılık hizmetleri karşılığında elde ettiği ücret ve komisyonlardan, bu hizmetler nedeniyle ödediği ücret ve komisyonların çıkarılmasıyla hesaplanıyor.
Şekerbank’ın KAP’a bildirdiği konsolide gelir tablosuna göre banka 2026’nın ilk yarısında toplam 3 milyar 814 milyon TL ücret ve komisyon geliri elde etti. Aynı dönemde 1 milyar 328 milyon TL ücret ve komisyon gideri oluştu. Aradaki fark olan 2 milyar 486 milyon TL, bankanın net ücret ve komisyon gelirini oluşturdu.
Geçen yılın aynı döneminde alınan ücret ve komisyonlar 2 milyar 721 milyon TL, verilen ücret ve komisyonlar ise 1 milyar 569 milyon TL seviyesindeydi. Buna göre Şekerbank’ın tahsil ettiği ücret ve komisyonlar bir yılda yaklaşık yüzde 40,2 artarken, ödediği ücret ve komisyonlar yüzde 15,4 geriledi. Bu iki gelişmenin birlikte etkisiyle net ücret ve komisyon gelirindeki artış yüzde 116’ya yaklaştı.
Bu nedenle yüzde 116’lık artışı yalnızca “müşterilerden alınan ücretler iki katına çıktı” şeklinde okumak doğru değil. Artışın bir bölümü tahsil edilen ücret ve komisyonların yükselmesinden, bir bölümü ise bankanın ödediği komisyonların azalmasından kaynaklandı.
Tahsil edilen ücret ve komisyonlar 3,8 milyar TL’yi geçti
KAP verilerine göre Şekerbank’ın 3 milyar 814 milyon TL’lik ücret ve komisyon gelirinin 127 milyon TL’si gayrinakdi kredilerden, 3 milyar 687 milyon TL’si ise diğer ücret ve komisyonlardan oluştu. Geçen yıl aynı kalemler sırasıyla 118 milyon TL ve 2 milyar 603 milyon TL seviyesindeydi.
Dolayısıyla bankanın ücret ve komisyon tarafında yalnızca net rakamda değil, brüt tahsilat tarafında da belirgin bir büyüme yaşandı. Ancak net gelirdeki yüzde 116’lık artış, brüt ücret ve komisyon gelirlerindeki yüzde 40’lık artıştan çok daha yüksek gerçekleşti.
Net faiz geliri de yüzde 85 arttı
Şekerbank’ın gelir tarafındaki büyüme yalnızca ücret ve komisyonlarla sınırlı kalmadı. Bankanın faiz gelirleri 2025’in ilk yarısındaki 17 milyar 669 milyon TL’den 2026’nın aynı döneminde 28 milyar 296 milyon TL’ye yükseldi. Faiz giderleri ise 12 milyar 293 milyon TL’den 18 milyar 348 milyon TL’ye çıktı.
Böylece net faiz geliri 5 milyar 376 milyon TL’den 9 milyar 948 milyon TL’ye yükseldi. Net faiz gelirindeki yıllık artış yaklaşık yüzde 85 olarak gerçekleşti.
Bu tablo, Şekerbank’ın 2026’nın ilk yarısında temel bankacılık gelirlerinde güçlü bir büyüme yakaladığını gösteriyor. Net faiz ve net ücret-komisyon gelirleri birlikte değerlendirildiğinde banka iki ana gelir kanalında da geçen yılın oldukça üzerinde gelir üretti.
Komisyon yüzde 116 arttı, net kâr yüzde 30 yükseldi
Gelirlerdeki güçlü artışın net kâra aynı oranda yansımaması ise bilanço açısından dikkat çeken bir başka nokta oldu.
Şekerbank’ın konsolide dönem net kârı 2025’in ilk yarısındaki 1 milyar 530 milyon TL’den 2026’nın aynı döneminde 1 milyar 991 milyon TL’ye çıktı. Böylece net kâr artışı yaklaşık yüzde 30,1’de kaldı. Ana ortaklığa ait kâr ise 1 milyar 376 milyon TL’den 1 milyar 881 milyon TL’ye yükseldi.
Net ücret ve komisyon gelirlerinin yüzde 116, net faiz gelirinin yüzde 85 büyüdüğü bir dönemde net kârın yüzde 30 artması, gelir tablosundaki diğer gider ve zarar kalemlerinin etkisini öne çıkardı.
2,1 milyar TL’lik ticari zarar kârı frenledi
Bu kalemlerin başında ticari işlemler geliyor. Şekerbank 2025’in ilk yarısında 398 milyon TL net ticari zarar açıklarken, 2026’nın aynı döneminde zarar 2 milyar 125 milyon TL’ye yükseldi.
Ticari zarardaki büyümenin ana kaynağı türev finansal işlemler oldu. Banka geçen yılın ilk yarısında türev işlemlerden 684 milyon TL kâr elde ederken, 2026’nın aynı döneminde 2 milyar 484 milyon TL zarar yazdı. Buna karşılık kambiyo işlemleri geçen yılki 1 milyar 373 milyon TL zarardan bu yıl 115 milyon TL kâra döndü.
Beklenen zarar karşılık giderleri de 245 milyon TL’den 585 milyon TL’ye yükseldi. Personel giderleri 3 milyar 455 milyon TL’den 4 milyar 596 milyon TL’ye, diğer faaliyet giderleri ise 1 milyar 994 milyon TL’den 3 milyar 69 milyon TL’ye çıktı. Buna rağmen net faaliyet kârı 1 milyar 827 milyon TL’den 2 milyar 634 milyon TL’ye yükseldi.
Denetçiden serbest karşılık nedeniyle şartlı sonuç
Şekerbank’ın 30 Haziran 2026 tarihli konsolide finansalları sınırlı denetimden geçti. Denetim raporunda sonuç “şartlı” olarak açıklandı. Şartlı sonucun dayanağını bankanın BDDK muhasebe mevzuatının zorunlu tuttuğu karşılıkların dışında ayırdığı serbest karşılıklar oluşturdu.
Denetçi raporuna göre Şekerbank Grubu cari dönemde 141 milyon TL ilave serbest karşılık ayırdı ve 30 Haziran itibarıyla toplam serbest karşılık 1 milyar 159 milyon TL’ye ulaştı. Denetçi, geçmiş dönemlerde ve cari dönemde bu karşılıkların ayrılmamış olması halinde ilk yarı net kârının 99 milyon TL daha yüksek olacağını belirtti.
Şekerbank’ın ilk yarı bilançosunda sonuç olarak en dikkat çekici gelişme net ücret ve komisyon gelirlerindeki yüzde 116’lık artış oldu. Ancak bu yükselişin yalnızca müşterilerden alınan ücretlerin artmasından kaynaklanmadığı; tahsil edilen komisyonların yüzde 40 yükselmesinin yanında bankanın ödediği komisyonların yüzde 15 azalmasının da net rakamı önemli ölçüde desteklediği görülüyor. Net faiz gelirlerindeki yüzde 85’lik büyümeye rağmen 2,1 milyar TL’lik ticari zarar ve yükselen faaliyet giderleri, güçlü gelir performansının net kâra daha sınırlı yansımasına neden oldu.
tclira.com