 Nöbetçi Eczaneler



Hollanda’da faaliyet gösteren ilk Türk sermayeli bankalardan biri olan Yapı Kredi Hollanda, 30. kuruluş yılını düzenlediği özel bir toplantıyla kutladı. Yaklaşık otuz yıldır Türkiye ile Avrupa arasındaki ticaretin finansmanında önemli bir köprü görevi üstlenen banka, bugün yalnızca Türk şirketlerine değil, uluslararası şirketlere ve Hollandalı bireysel müşterilere de hizmet veren güçlü bir finans kuruluşu konumunda.
Toplantıda paylaşılan veriler, bankanın ulaştığı ölçeği de ortaya koydu. Yaklaşık 4,4 milyar euroluk bilanço büyüklüğüne sahip Yapı Kredi Hollanda’nın 2,4 milyar euroluk kısmı kurumsal bankacılık faaliyetlerinden oluşuyor. Mevduat müşterilerinin yaklaşık %95’ini Hollandalılar oluştururken, takipteki kredi oranının %0,5 seviyesinde olması disiplinli risk yönetiminin önemli göstergelerinden biri olarak öne çıkıyor.
Ancak toplantının asıl odağı geride bırakılan 30 yıldan çok, önümüzdeki 30 yılın nasıl şekilleneceğiydi. Dijital dönüşüm, yapay zeka yatırımları, uluslararası ticaretin değişen dinamikleri ve Avrupa’da faaliyet gösteren Türk şirketlerine sunulan stratejik danışmanlık, bankanın gelecek vizyonunun temel başlıkları arasında yer aldı.
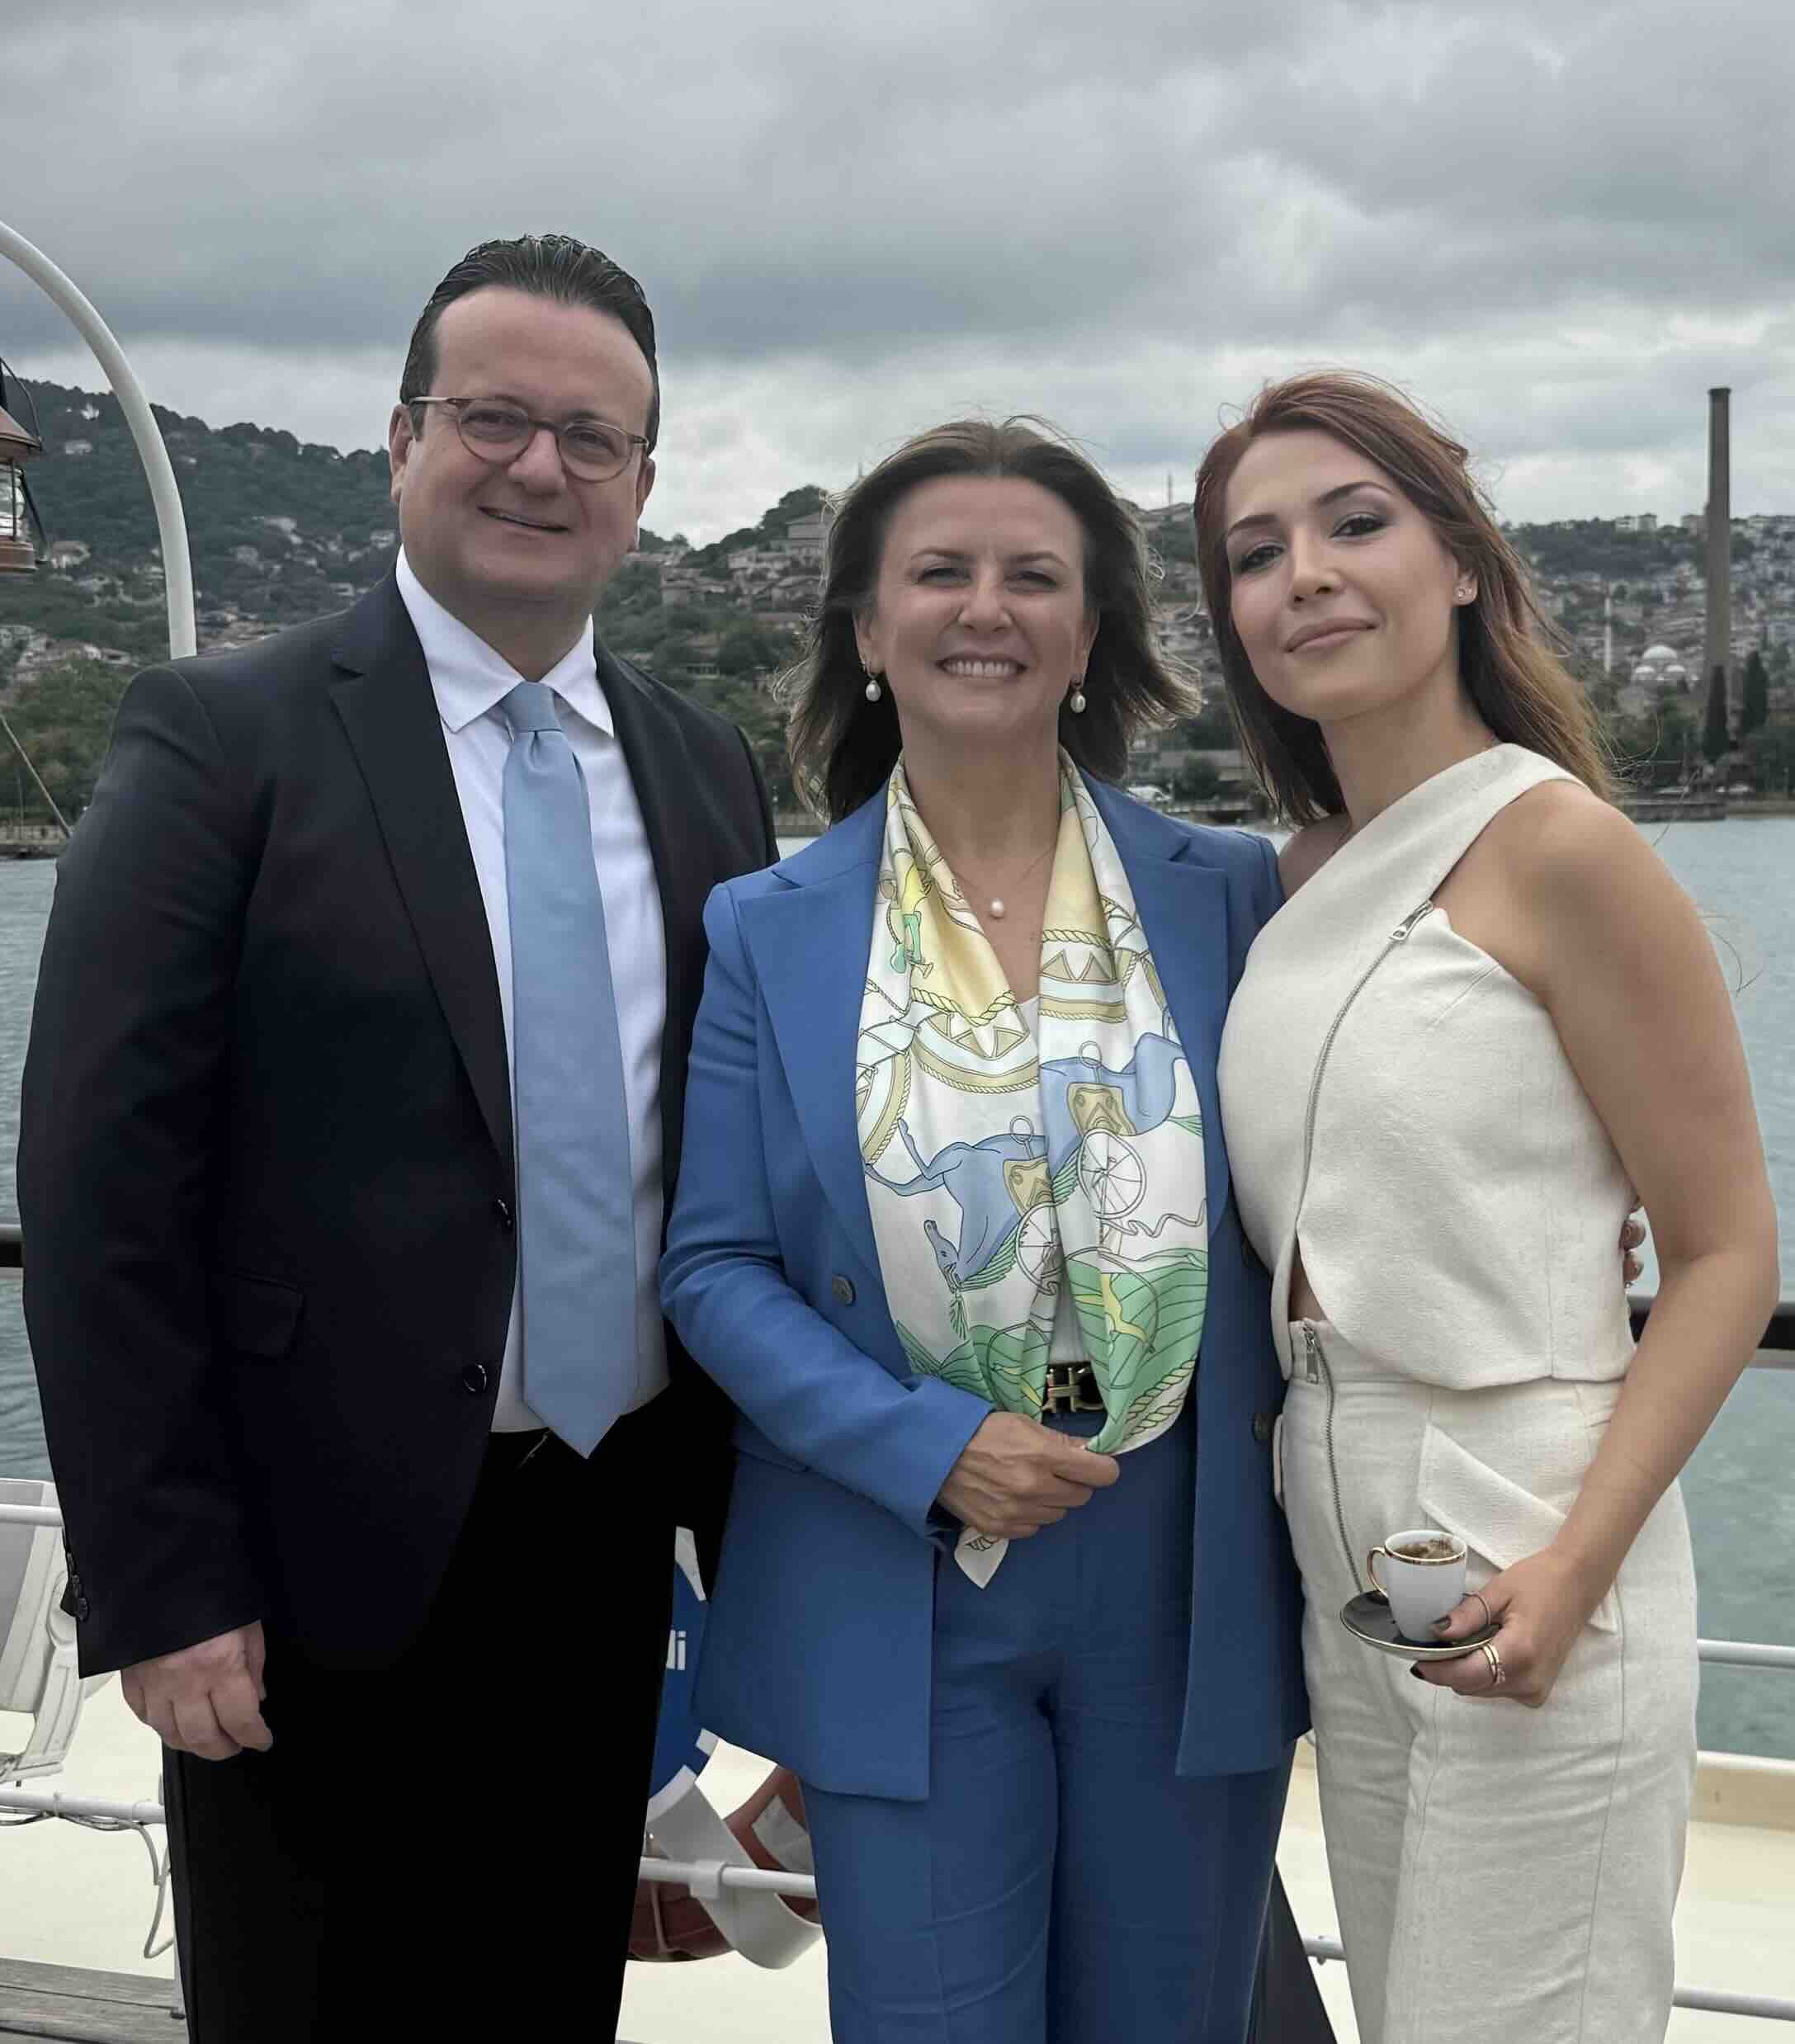
Yapı Kredi Kurumsal İletişim Direktörü Arda Öztaşkın, Yapı Kredi Hollanda Genel Müdürü Pınar Salcı, Özge Güvendik.
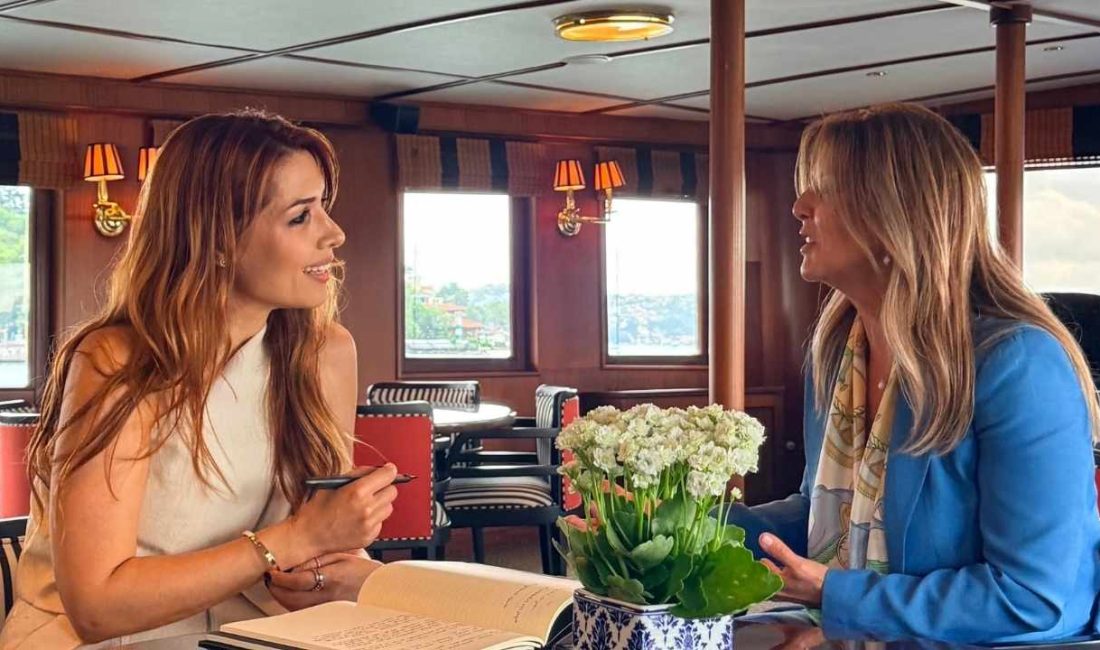
Toplantının ardından Yapı Kredi Hollanda Genel Müdürü Pınar Salcı ile bir araya gelerek, bankanın gelecek vizyonundan yapay zekanın finans sektörüne etkilerine, küresel ekonominin değişen dengelerinden Avrupa’daki Türk girişimcilerin karşı karşıya olduğu yeni risklere kadar birçok konuyu konuşma fırsatı buldum.
Toplantının ardından gerçekleştirdiğimiz özel söyleşide Pınar Salcı şu değerlendirmelerde bulundu:
Bugün Yapı Kredi Hollanda’nın 30. yılını kutluyorsunuz. Bir tarafta geride bırakılmış güçlü bir geçmiş, diğer tarafta ise hızla değişen finans dünyası ve geleceğe yönelik yatırımlarınız var. Bu iki perspektiften baktığınızda, önümüzdeki 10 yılı nasıl görüyorsunuz?
Yapı Kredi Hollanda olarak özellikle son 5-6 yılda çok ciddi yatırımlar gerçekleştirdik. En önemli odak noktalarımızdan biri bilgi teknolojileri altyapımızı baştan sona dönüştürmek oldu. Çok kapsamlı bir dönüşüm programı yürüttük ve bu yıl itibarıyla bu programı tamamlıyor olacağız. Bu dönüşüm sayesinde bankamızın teknolojik altyapısını gelecekte yaşanacak değişimlere hazır hale getirdik. Dijital yatırımlarımızın önemli bir bölümünü zaten hayata geçirdik. Örneğin müşterilerimiz artık hesaplarını anında açabiliyor. Ancak bizim için asıl önemli olan, bundan sonraki dönemde yapay zekanın sağlayacağı tüm avantajlardan faydalanabilecek bir altyapıya sahip olmak. Hem operasyonel verimliliği artıracak hem de müşteri hizmetlerinin hızını ve kalitesini geliştirecek çözümleri kullanabileceğimiz güçlü bir temel oluşturduk. Bundan sonraki süreçte de bu yatırımlarımıza devam edeceğiz.
Aslında tam da buradan yapay zeka konusuna geçmek istiyorum. Finans sektörü bu teknolojik dönüşümden nasıl etkilenecek? Bir yandan da müşteri beklentileri hızla değişiyor. Sizce gelecekte müşterilerin bankalardan en önemli beklentileri neler olacak?
Açıkçası müşterilerin temel bankacılık ihtiyaçlarının çok değişeceğini düşünmüyorum. İnsanlar yine paralarını güvenilir ve güçlü bir kurumda değerlendirmek, ihtiyaç duyduklarında krediye ulaşabilmek ve finansal çözümlerden kolayca faydalanabilmek isteyecekler. Değişimin yaşanacağı asıl alan ise kullanıcı deneyimi olacak. Zaman yönetimi, işlemlerin hızlanması ve bankacılık hizmetlerinin çok daha kolay erişilebilir hale gelmesi ön plana çıkacak. Bunu bugün bile farklı kuşaklar arasında net biçimde görebiliyoruz. Yapay zekanın getireceği yeniliklerin de tam olarak bu alanlarda büyük katkı sağlayacağını düşünüyorum. Hem hız hem kullanıcı deneyimi hem de kişiye özel çözümler açısından çok daha farklı bir bankacılık dönemine giriyoruz.
Teknolojinin dönüştürdüğü bir finans dünyasından söz ediyoruz. Ancak bu dönüşümü yalnızca dijitalleşmeyle açıklamak mümkün değil. Küresel ekonomide değişen güç dengeleri de finans sektörünü yeniden şekillendiriyor. Bu noktada özellikle Çin’in son dönemde izlediği ekonomi politikaları ve dolar-yuan dengesi dikkat çekiyor. Siz bu tabloyu nasıl okuyorsunuz?
Açıkçası döviz kurlarıyla ilgili yorum yapmak bugün bankacılar için bile oldukça zor hale geldi. Son derece volatil bir ortamda yaşıyoruz. Belirsizlikler çok yüksek. Bir gün savaşın sona ereceğine ilişkin bir haber geliyor; aynı gün petrol fiyatları farklı hareket ediyor, döviz kurları farklı tepki veriyor. Ertesi gün bunun tam tersini görebiliyorsunuz. Dolayısıyla artık sağlıklı bir kur tahmini yapmak herkes için oldukça güç. Bununla birlikte Çin’in dünyanın en önemli ekonomik güçlerinden biri olduğu çok açık. Önümüzdeki dönemde küresel ekonomiyi değerlendirirken farklı ekonomik kutupları ve bunların birbirleriyle ilişkilerini çok yakından takip etmek gerekecek. Biz de Avrupa’da faaliyet gösteren bir banka olarak yalnızca Avrupa’yı değil, dünyanın farklı coğrafyalarındaki gelişmeleri de anlık olarak izliyoruz.
Aslında burada jeopolitik riskleri de göz ardı etmemek gerekiyor. Gerek dünya ekonomisi gerekse Türkiye açısından yatırım kararlarını doğrudan etkileyen bir unsur haline geldi. Avrupa’da faaliyet gösteren Türk yatırımcılar da benzer risklerden etkileniyor mu?
Kesinlikle etkileniyorlar. Bunun en somut örneklerinden biri Ukrayna-Rusya Savaşı oldu. Savaşın enerji fiyatları üzerinde çok ciddi etkileri oldu. Bunun yanında iş gücü piyasalarında da önemli değişimler yaşandı ve bunların etkilerini bugün hâlâ Avrupa’da hissediyoruz. Özellikle enflasyon üzerinde çok büyük baskı oluştu. Bunun sonucunda Avrupa Merkez Bankası’nın uyguladığı para politikaları ve birçok sektörde yatırımların yavaşlaması ekonomileri doğrudan etkiledi. Dolayısıyla bugün artık jeopolitik risk, ticari risk ve finansal risk arasında net bir ayrım yapmak mümkün değil. Coğrafyadan bağımsız olarak dünyanın her yerinde bu riskleri birlikte değerlendirmek gerekiyor.
Son olarak Avrupa’daki Türk girişimcilere değinmek istiyorum. Bir yandan bulundukları pazarlarda büyümeye çalışırken diğer yandan Türkiye ile ticari ilişkilerini sürdürüyorlar. Sizce bugün Avrupa’daki Türk şirketlerinin en büyük ihtiyaçları neler? Yapı Kredi Hollanda bu noktada nasıl bir rol üstleniyor?
Aslında bu soru tam da Yapı Kredi Hollanda’nın varlık nedenini özetliyor. Avrupa’da son derece dinamik, kaynaklarını iyi kullanan ve girişimcilik kabiliyeti yüksek bir Türk iş dünyası var. Ancak Avrupa pazarına girerken özellikle iki konuyu çok iyi yönetmeleri gerekiyor. Bunlardan ilki regülasyonlar. Çünkü düzenlemeler yalnızca faaliyet gösterdikleri sektörü değil, içinde bulundukları tüm ekosistemi etkiliyor. İş gücü politikalarından çevresel yükümlülüklere, uyum süreçlerinden risk yönetimine kadar pek çok başlığı önceden doğru analiz etmeleri gerekiyor. İkinci önemli konu ise finansal risklerin yönetimi. Avrupa ile Türkiye arasındaki kur hareketleri, jeopolitik gelişmeler, enerji fiyatları gibi birçok unsur şirketlerin finansal yapısını doğrudan etkileyebiliyor. Biz Yapı Kredi Hollanda olarak tam da bu noktada müşterilerimizin yanında yer alıyoruz. Onların yalnızca finansman ihtiyaçlarını karşılamıyoruz. Müşterilerimize aynı zamanda, Avrupa pazarındaki deneyimlerimizi ve farklı ülkelerde edindiğimiz bilgi birikimini de paylaşarak stratejik danışmanlık sunuyoruz. Türkiye’den yurt dışına açılmak isteyen şirketlere yerel regülasyonlara uyum, finansal risk yönetimi, nakit akışı ve operasyonel süreçler gibi alanlarda rehberlik ediyoruz. Böylece müşterilerimizin karşılaşabilecekleri riskleri daha sağlıklı yönetmelerine katkı sağlamaya çalışıyoruz.
Değerli görüşleriniz ve keyifli sohbetiniz için çok teşekkür ederim.
Ben teşekkür ederim. Bu güzel sohbet için çok memnun oldum.
***
Pınar Salcı’nın dikkat çektiğini noktalar gerçekten çok önemli…
Otuz yıllık deneyimiyle Türkiye ile Avrupa arasında güçlü bir finans köprüsü kuran Yapı Kredi Hollanda, yeni dönemde rotasını dijital dönüşüm, yapay zeka destekli bankacılık ve uluslararası ticaretin değişen dinamiklerine göre şekillendiriyor. Pınar Salcı’nın da vurguladığı gibi geleceğin bankacılığında rekabet avantajını belirleyecek unsur teknolojiye yatırım yapmakla beraber değişen müşteri beklentilerini doğru okuyabilmek, hız ve kullanıcı deneyimini aynı potada buluşturabilmek olacak.