 Nöbetçi Eczaneler



TC Lira Bilanço Masası
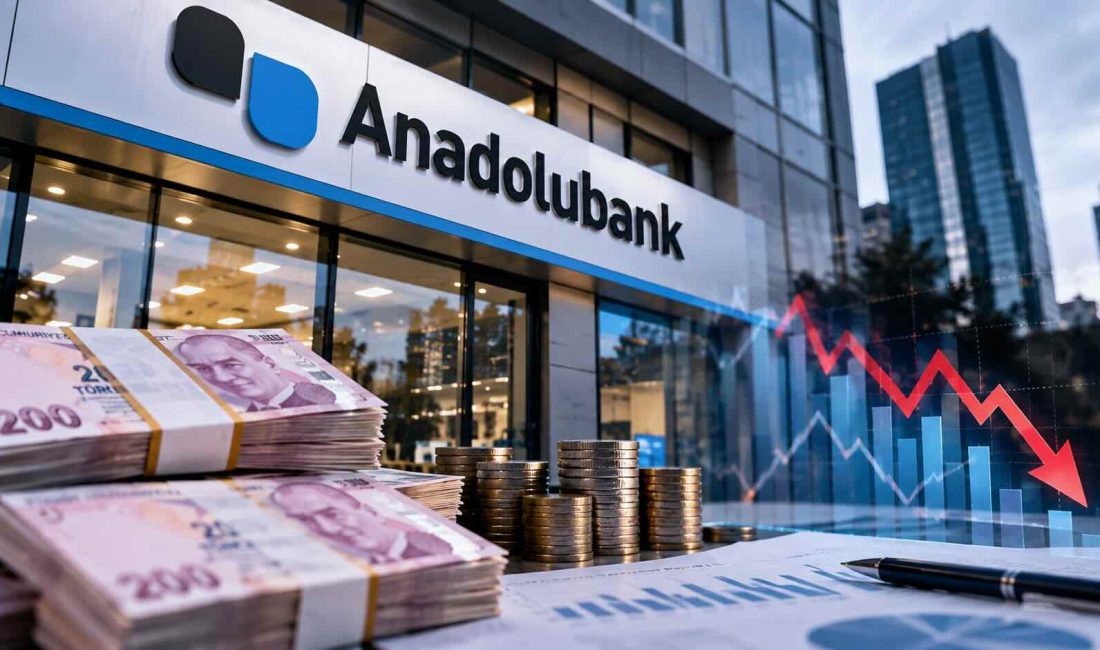
Bankacılık sektörünün finansal tablolarını TC Lira Bilanço Masası incelemeye devam ediyor. Bu kez mercek altında, HABAŞ Grubu’nun kontrolündeki Anadolubank’ın 2026 yılı ilk altı aylık bilançosu bulunuyor.
Bankanın Kamuyu Aydınlatma Platformu’nda (KAP) yayımlanan konsolide finansal raporu, özellikle ortaklara kullandırılan kredilerdeki hızlı büyüme ve sermaye yeterlilik göstergelerindeki gerilemeyle öne çıktı.
Anadolubank’ın aktif büyüklüğü 309 milyar TL’ye ulaşırken, bankanın doğrudan ve dolaylı ortaklarına kullandırdığı nakdi krediler ve diğer alacaklar 2025 yıl sonundaki 2 milyar 634 milyon TL seviyesinden, Haziran 2026 sonunda 5 milyar 386 milyon TL’ye yükseldi.
Böylece yalnızca altı ayda 2 milyar 752 milyon TL’lik artış gerçekleşti.
Ortaklara kullandırılan krediler yüzde 104,5 arttı
Anadolubank’ın finansal raporundaki ilişkili taraf işlemleri incelendiğinde, bankanın doğrudan ve dolaylı ortaklarına kullandırdığı nakdi kredilerdeki büyüme dikkat çekiyor.
2025 yıl sonunda 2,63 milyar TL olan tutar, 2026’nın ilk yarısında 5,39 milyar TL’ye çıktı. Artış oranı yüzde 104,5 olarak hesaplandı.
Aynı dönemde bu gruba kullandırılan gayrinakdi krediler de 491 milyon TL’den 615 milyon TL’ye yükseldi.
Bankanın genel kredi büyümesiyle karşılaştırıldığında, ortaklara kullandırılan kredilerdeki artışın daha yüksek olması dikkat çekiyor.
Ancak finansal raporda söz konusu kredilerin hangi ortak veya grup şirketlerine ne kadar kullandırıldığı şirket bazında ayrıştırılmıyor.
Dolayısıyla kredilerin hangi şirketlerde yoğunlaştığı, hangi vadelerle kullandırıldığı ve teminat yapısının nasıl oluştuğu kamuya açıklanan toplu verilerden belirlenemiyor.
Sermaye yeterlilik oranı 4,5 puan geriledi
Bilançonun dikkat çeken ikinci başlığı ise sermaye yeterliliği oldu.
Anadolubank’ın konsolide sermaye yeterlilik oranı 2025 yıl sonunda yüzde 20,45 seviyesindeyken, Haziran 2026 itibarıyla yüzde 15,95’e geriledi.
Böylece altı ayda 4,5 puanlık düşüş yaşandı.
Aynı dönemde bankanın çekirdek sermaye yeterlilik oranı da yüzde 16,35’ten yüzde 12,97’ye indi.
Sermaye yeterlilik oranındaki gerilemede risk ağırlıklı varlıklardaki hızlı büyüme önemli rol oynadı.
Bankanın risk ağırlıklı varlıkları 175,1 milyar TL’den 261,1 milyar TL’ye yükselerek yaklaşık yüzde 49 arttı.
Buna karşılık düzenleyici özkaynak tutarı 35,8 milyar TL’den 41,7 milyar TL’ye çıktı.
Başka bir ifadeyle bankanın düzenleyici özkaynağı artmasına rağmen, risk ağırlıklı varlıklar çok daha hızlı büyüdüğü için sermaye yeterlilik oranı geriledi.
Bu değişim tek başına bankanın yasal sermaye yükümlülüklerini karşılamadığı anlamına gelmiyor. Ancak kredi ve diğer risklerdeki büyümenin sermaye göstergeleri üzerindeki etkisini ortaya koyuyor.
Risk grubunun mevduatı azalırken kredileri arttı
Finansal raporda ilişkili tarafların bankadaki mevduatlarında da dikkat çekici bir değişim görülüyor.
Anadolubank’ın dahil olduğu risk grubuna ait mevduat 2025 yıl sonunda 20,74 milyar TL seviyesindeyken, Haziran 2026’da 18,88 milyar TL’ye geriledi.
Böylece risk grubu mevduatında yaklaşık 1,86 milyar TL azalma gerçekleşti.
Aynı dönemde risk grubuna kullandırılan nakdi krediler ise yaklaşık 2,75 milyar TL arttı.
Bu iki bilanço hareketi, ilişkili taraflarla bankanın hem kredi hem de mevduat ilişkilerinde önemli değişimler yaşandığını gösteriyor.
Anadolubank’ın yüzde 83,22’si HABAŞ’a ait
Bankanın finansal raporunda yer alan ortaklık yapısına göre Anadolubank’ın yüzde 83,22’si HABAŞ Sınai ve Tıbbi Gazlar İstihsal Endüstrisi AŞ’ye, yüzde 15,27’si Mehmet Rüştü Başaran’a, kalan yüzde 1,51’lik bölümü ise diğer ortaklara ait.
Bu nedenle bankanın ilişkili taraf işlemleri, ortaklık yapısı açısından da önem taşıyor.
Ancak finansal raporda açıklanan 5,39 milyar TL’lik kredi tutarının tamamının HABAŞ’a kullandırıldığı sonucuna varmak mümkün değil. Açıklanan rakam, doğrudan ve dolaylı ortaklara kullandırılan nakdi kredilerin ve diğer alacakların toplamını ifade ediyor.
Banka, finansal raporunda risk grubu şirketleriyle gerçekleştirilen işlemlerin ticari amaçlı ve olağan bankacılık faaliyetleri kapsamında olduğunu belirtiyor.
Altı ayda 5,9 milyar TL net kâr
Anadolubank’ın 2026 yılının ilk yarısındaki net dönem kârı yaklaşık 5,95 milyar TL olarak açıklandı.
Bankanın aktif büyüklüğü 309 milyar TL’ye, toplam mevduatı ise 210 milyar TL’ye ulaştı.
Aktif büyüklüğündeki artış yüzde 27, mevduattaki büyüme yüzde 42 olarak gerçekleşti.
Bankanın bilançosundaki büyümeye karşılık sermaye yeterlilik oranındaki gerileme, büyümenin risk ve sermaye yönetimi üzerindeki etkisinin yakından incelenmesini gerektiriyor.
Yanıt bekleyen sorular
TC Lira Bilanço Masası‘nın Anadolubank’ın finansal tabloları üzerinden yaptığı incelemede, kamuya açıklanan verilerle henüz yanıtlanamayan bazı sorular bulunuyor.
Doğrudan ve dolaylı ortaklara kullandırılan 5,39 milyar TL’lik kredinin hangi şirketlere dağıldığı, bu kredilerin vade ve teminat koşulları ile risk ağırlıklı varlıklardaki yaklaşık 86 milyar TL’lik artışın hangi kalemlerden kaynaklandığı açıklığa kavuşturulması gereken başlıklar arasında yer alıyor.
Anadolubank’ın altı aylık bilançosu, ortaklara kullandırılan kredilerdeki hızlı büyüme ile sermaye yeterlilik oranındaki gerilemenin birlikte değerlendirilmesini gerektiren bir tablo ortaya koyuyor.
Bu göstergeler tek başına mevzuata aykırı bir işlem yapıldığını ortaya koymasa da kredi büyümesinin niteliği, ilişkili taraf risklerinin yoğunlaşması ve sermaye yapısının sürdürülebilirliği açısından daha ayrıntılı incelemeyi gerekli kılıyor.
TC Lira Bilanço Masası, Anadolubank’taki gelişmeleri takip etmeye devam edecek.
tclira.com