 Nöbetçi Eczaneler



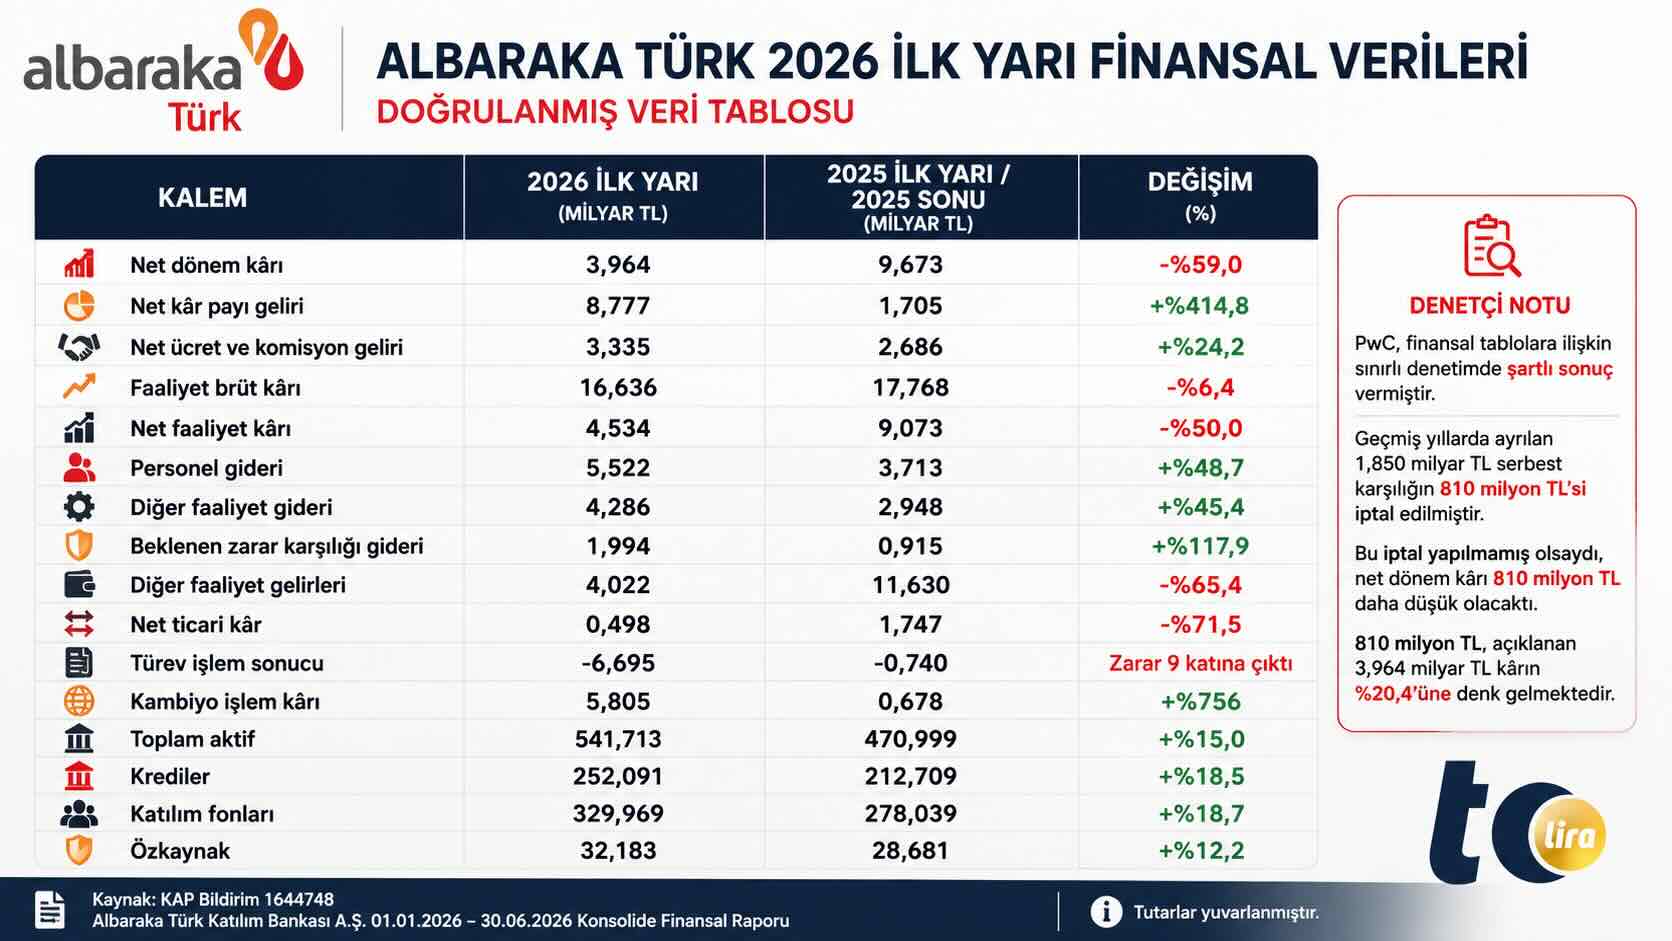
Albaraka Türk Katılım Bankası’nın 2026 yılının ilk altı ayına ilişkin konsolide finansal raporu Kamuyu Aydınlatma Platformu’nda yayımlandı. Banka ilk yarıda 3 milyar 964 milyon TL net dönem kârı açıkladı. Geçen yılın aynı döneminde 9 milyar 673 milyon TL olan net kâr böylece yaklaşık yüzde 59 azaldı. Hisse başına kâr da 3,8692 TL’den 1,5856 TL’ye geriledi.
Bilançonun en dikkat çekici unsurlarından biri ise bağımsız denetçi raporunda yer aldı. PwC, Albaraka Türk’ün altı aylık konsolide finansal tablolarına ilişkin sınırlı denetimde şartlı sonuç verdi. Gerekçe olarak, geçmiş yıllarda BDDK muhasebe ve finansal raporlama mevzuatı gereklilikleri dışında ayrılmış 1 milyar 850 milyon TL tutarındaki serbest karşılığın 810 milyon TL’lik kısmının cari dönemde iptal edilmesi gösterildi. Dönem sonunda diğer karşılıklar altında 1 milyar 40 milyon TL serbest karşılık kalmaya devam etti.
Denetçi raporundaki ifade daha da dikkat çekici. Serbest karşılık geçmişte ayrılmamış ve 810 milyon TL’lik bölüm bu dönemde iptal edilmemiş olsaydı, Albaraka Türk’ün dönem net kârı 810 milyon TL daha düşük olacaktı. Buna göre açıklanan 3 milyar 964 milyon TL’lik net kârın yaklaşık yüzde 20,4’ü karşılık iptalinden geldi. Bu etki çıkarıldığında dönem kârı yaklaşık 3 milyar 154 milyon TL seviyesinde kalıyor.
Ana bankacılık geliri sıçradı, net kâr yine de çöktü
Bilançodaki en çarpıcı karşılaştırmalardan biri net kâr payı gelirinde görülüyor. Albaraka Türk’ün net kâr payı geliri geçen yılın ilk yarısındaki 1 milyar 705 milyon TL’den 8 milyar 777 milyon TL’ye çıktı. Artış yüzde 415’e yaklaştı. Net ücret ve komisyon gelirleri de yüzde 24 artışla 3 milyar 335 milyon TL’ye yükseldi.
Buna rağmen faaliyet brüt kârı geçen yılki 17 milyar 768 milyon TL’den 16 milyar 636 milyon TL’ye geriledi. Daha dikkat çekici olan ise net faaliyet kârındaki düşüş oldu. Net faaliyet kârı 9 milyar 73 milyon TL’den 4 milyar 534 milyon TL’ye indi. Böylece net faaliyet kârı yıllık bazda yaklaşık yüzde 50 azaldı.
Bu tablo, bankanın ana bankacılık gelirlerindeki güçlü artışı alt satıra taşıyamadığını gösteriyor. Net kâr payı gelirinde yaklaşık beş katlık yükselişe rağmen hem faaliyet brüt kârının gerilemesi hem de net faaliyet kârının yarıya düşmesi, bilanço verimliliği açısından asıl sorgulanması gereken nokta olarak öne çıkıyor.
Personel ve faaliyet giderleri kâr üzerinde baskı oluşturdu
Personel giderleri 2025’in ilk yarısındaki 3 milyar 713 milyon TL’den 5 milyar 522 milyon TL’ye yükseldi. Artış yüzde 48,7 oldu. Diğer faaliyet giderleri ise 2 milyar 948 milyon TL’den 4 milyar 286 milyon TL’ye çıkarak yaklaşık yüzde 45 arttı.
Böylece personel ve diğer faaliyet giderlerinin toplamı 6 milyar 661 milyon TL’den 9 milyar 808 milyon TL’ye ulaştı. Banka net kâr payı gelirinde çok güçlü bir sıçrama yakalarken operasyonel giderlerin de hızla büyümesi, elde edilen gelirin önemli bölümünü tüketti.
Verimlilik açısından problem tam da burada ortaya çıkıyor. Bankanın finansman faaliyetlerinden elde ettiği gelir hızlı yükseliyor ancak gider yapısı ve karşılık maliyeti, bu artışın net faaliyet kârına dönüşmesini sınırlandırıyor.
Beklenen zarar karşılıkları iki kattan fazla arttı
Albaraka Türk’ün beklenen zarar karşılığı giderleri 2025’in ilk yarısındaki 915 milyon TL’den 1 milyar 994 milyon TL’ye yükseldi. Artış yaklaşık yüzde 118 oldu.
Bu kalemin tamamını sorunlu kredi zararı olarak değerlendirmek doğru değil. TFRS 9 kapsamında farklı aşamalardaki krediler, finansal varlıklar ve diğer kredi riskleri için beklenen zarar karşılığı ayrılabiliyor. Ancak giderin bir yılda iki katından fazla büyümesi, risk maliyetinin kârlılık üzerindeki baskısının arttığını açık biçimde gösteriyor.
Bilançodaki toplam beklenen zarar karşılıkları da 2025 sonundaki 6 milyar 58 milyon TL’den 7 milyar 210 milyon TL’ye yükseldi. Krediler aynı dönemde 212 milyar 709 milyon TL’den 252 milyar 91 milyon TL’ye çıktı.
Geçen yılın güçlü diğer faaliyet gelirleri bu yıl yok
Kâr düşüşünü açıklayan önemli kalemlerden biri de diğer faaliyet gelirleri. Bu gelirler 2025 ilk yarıda 11 milyar 630 milyon TL iken 2026’nın aynı döneminde 4 milyar 22 milyon TL’ye geriledi. Düşüş yaklaşık yüzde 65 oldu.
Bu durum, geçen yılki yüksek kârın önemli ölçüde ana kâr payı gelirinin dışındaki kalemlerden desteklendiğini de gösteriyor. Dolayısıyla yalnızca 9,67 milyar TL’lik geçen yıl kârı ile 3,96 milyar TL’lik bu yıl kârını karşılaştırmak yeterli değil. Gelir kompozisyonunun belirgin biçimde değiştiği görülüyor.
2026 yılında net kâr payı geliri çok daha güçlü olmasına rağmen diğer faaliyet gelirlerindeki sert düşüş, yükselen operasyonel giderler ve artan karşılık maliyeti toplam kârlılığı aşağı çekti.
Türev işlemlerde zarar 6,7 milyar TL’ye ulaştı
Albaraka Türk’ün ticari işlem tablosunda yüksek tutarlı hareketler dikkat çekiyor. Banka 2026 ilk yarıda türev finansal işlemlerden 6 milyar 695 milyon TL zarar açıkladı. Geçen yıl aynı dönemde bu kalemdeki zarar 740 milyon TL idi. Böylece türev işlem zararı yaklaşık dokuz katına çıktı.
Buna karşılık kambiyo işlemlerinden 5 milyar 805 milyon TL, sermaye piyasası işlemlerinden ise 1 milyar 388 milyon TL kâr elde edildi. Bu kalemler türev zararının büyük bölümünü dengeledi ve net ticari sonuç 498 milyon TL kâr olarak gerçekleşti. Geçen yıl net ticari kâr 1 milyar 747 milyon TL idi.
Dolayısıyla bankanın ticari işlemlerinde nihai sonuç pozitif olsa da alt kalemlerde milyarlarca liralık ve birbirini dengeleyen pozisyonlar bulunuyor. Bu durum tek başına yanlış risk yönetimi anlamına gelmez ancak bilanço içindeki piyasa ve türev işlem hacminin yakından takip edilmesini gerektiriyor.
Türev finansal yükümlülüklerin 2025 sonundaki 281 milyon TL’den 3 milyar 476 milyon TL’ye yükselmesi de bu açıdan dikkat çekiyor. Aynı dönemde türev finansal varlıklar 1 milyar 999 milyon TL’den yalnızca 158 milyon TL’ye geriledi.
Bilanço büyürken kârlılık geriledi
Albaraka Türk’ün toplam aktifleri yılın ilk altı ayında 470 milyar 999 milyon TL’den 541 milyar 713 milyon TL’ye yükseldi. Aktif büyümesi yüzde 15 oldu. Krediler yüzde 18,5 artarak 252 milyar 91 milyon TL’ye, katılım fonları ise yüzde 18,7 artarak 329 milyar 969 milyon TL’ye çıktı.
Özkaynaklar da 28 milyar 681 milyon TL’den 32 milyar 183 milyon TL’ye yükseldi. Ancak bilançonun büyüdüğü aynı dönemde net kârın yıllık bazda yüzde 59 azalması, büyüklük ile kârlılık arasındaki ayrışmayı ortaya koyuyor.
Bu nedenle Albaraka Türk’ün 2026 ilk yarı bilançosunda sorun aktif veya kredi büyümesinin olmaması değil. Tam tersine bilanço büyüyor, krediler artıyor ve net kâr payı geliri çok güçlü yükseliyor. Sorun bu büyümenin net kâra aynı ölçüde dönüşmemesi.
Verimlilik tartışmasının merkezinde kâr kalitesi var
Albaraka Türk’ün ilk yarı bilançosu iki farklı tabloyu aynı anda gösteriyor. Bir tarafta krediler, katılım fonları ve net kâr payı gelirlerinde güçlü büyüme bulunuyor. Diğer tarafta ise net faaliyet kârı yarıya düşüyor, net dönem kârı yüzde 59 azalıyor, personel ve faaliyet giderleri yaklaşık yüzde 45-49 artıyor ve beklenen zarar karşılıkları iki kattan fazla yükseliyor.
Üstelik açıklanan 3,96 milyar TL’lik kârın 810 milyon TL’si, yani yaklaşık beşte biri, geçmiş yıllarda ayrılmış serbest karşılığın iptalinden kaynaklanıyor. Bağımsız denetçinin de tam olarak bu konu nedeniyle şartlı sonuç vermesi, kâr kalitesine ilişkin tartışmayı daha önemli hale getiriyor.
Albaraka Türk bilançosunu ve ana bankacılık gelirlerini büyütüyor ancak giderler, karşılık maliyetleri ve gelir kompozisyonundaki değişim nedeniyle bu büyümeyi aynı ölçüde net kâra çeviremiyor. Açıklanan kârın yaklaşık yüzde 20’sinin karşılık iptalinden gelmesi de 2026 ilk yarı kârının kalitesini sorgulatan en önemli unsur olarak öne çıkıyor.
tclira.com