 Nöbetçi Eczaneler



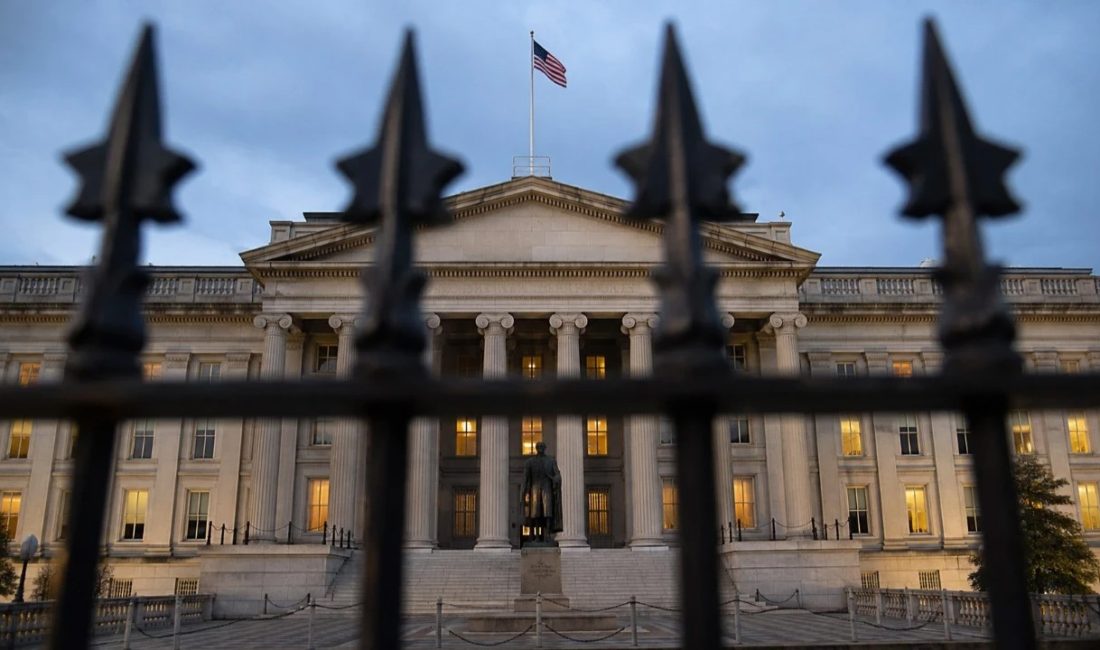
ABD ekonomisinin karşı karşıya olduğu devasa borç yükü, uzun vadeli finansman maliyetlerinde giderek daha belirgin hale geliyor. ABD Hazinesi’nin gerçekleştirdiği 25 milyar dolarlık 30 yıllık tahvil ihalesinde faiz oranının yüzde 5,216’ya yükselmesi, piyasaların Washington’dan daha yüksek getiri talep ettiğini ortaya koydu. Söz konusu oran, Ağustos 2001’den bu yana 30 yıllık tahvillerde görülen en yüksek seviye oldu.
İhale sonucu, ABD’nin borçlanma kapasitesinden ziyade bu borcun artık hangi maliyetle finanse edildiği tartışmasını öne çıkardı. Yaklaşık 40 trilyon dolara ulaşan federal borç stoku düşünüldüğünde, uzun vadeli faizlerdeki her yükseliş Washington’ın bütçesi üzerinde daha ağır bir yük oluşturuyor.
30 yıllık borçlanmanın maliyeti yükseliyor
ABD Hazinesi’nin son 30 yıllık tahvil ihalesinde yatırımcıların talep ettiği faiz yüzde 5,216 olarak gerçekleşti. Bir önceki ihalede bu oran yüzde 5,06 seviyesindeydi. Böylece uzun vadeli borçlanma maliyeti yalnızca bir ay içerisinde yeniden yükseldi.
Donald Trump’ın ikinci başkanlık döneminin başlamasından hemen önce benzer vadeli borçlanmanın yaklaşık yüzde 4,91 faizle gerçekleştirilmesi de artışın boyutunu ortaya koyuyor.
İhalede tekliflerin satış miktarına oranını gösteren karşılama oranı 2,39 seviyesinde gerçekleşti. Bu durum ABD tahvillerine yönelik talebin ortadan kalkmadığını gösterse de yatırımcıların uzun vadeli borç vermek için daha yüksek getiri istediğine işaret ediyor.
Buradaki kritik nokta, ABD Hazinesi’nin tahvil satıp satamayacağından çok, bu tahvilleri hangi faiz oranıyla satabildiği. Borç stokunun büyüklüğü dikkate alındığında, yüksek faiz oranları zaman içerisinde federal bütçenin faiz giderlerini önemli ölçüde artırabilir.
Yaklaşık 40 trilyon dolarlık borç
ABD’nin toplam federal borcu temmuz sonu itibarıyla yaklaşık 39,77 trilyon dolara ulaştı. Federal hükümetin 2026 mali yılında şu ana kadar yaptığı harcamalar ile gelirleri arasındaki farkın da yaklaşık 1,8 trilyon dolara ulaşması, borç dinamiklerinin neden yakından takip edildiğini gösteriyor.
Borç stokunun büyümesi, ABD bütçesinin yalnızca yeni harcamalar nedeniyle değil, mevcut borcun finansman maliyeti nedeniyle de baskı altında kalmasına yol açıyor.
Haziran itibarıyla federal borcun yıllık faiz maliyetinin 1 trilyon dolar sınırını aşması, sorunun boyutunu daha net ortaya koyuyor. Faiz giderlerinin federal harcamalar içerisindeki payının yaklaşık beşte bire yaklaşması, borçlanmanın bütçe üzerindeki etkisinin giderek daha görünür hale geldiğini gösteriyor.
Yüksek faiz borç sarmalını güçlendirebilir
ABD’nin borç yükündeki temel risklerden biri, yüksek faizlerin mevcut borcun yeniden finansman maliyetini artırması.
Hazinenin elindeki düşük faizli tahviller vadesi geldikçe yeni tahvillerle değiştirilmek zorunda. Eğer piyasa faizleri yüksek kalırsa, daha önce düşük maliyetle alınmış borçların daha yüksek faizlerle çevrilmesi gerekiyor.
Bu durum bir süre gecikmeli olarak bütçeye yansıyor. Ancak borç stoku büyüdükçe ve daha fazla tahvil yüksek faizle yenilendikçe faiz giderleri de artıyor. Böylece bütçeden eğitime, altyapıya, savunmaya veya sosyal programlara ayrılabilecek kaynakların daha büyük bölümü borç servisinde kullanılabilir hale geliyor.
Enflasyon ve Fed politikası da belirleyici
Uzun vadeli tahvil faizlerinin yükselmesinde yalnızca borç miktarı etkili değil. Enflasyon beklentileri ve ABD Merkez Bankası’nın para politikası da yatırımcıların talep ettiği getiriyi belirleyen temel unsurlar arasında.
30 yıllık bir tahvil satın alan yatırımcı, onlarca yıl boyunca sabit bir getiri elde ediyor. Bu nedenle gelecekte enflasyonun yüksek seyretmesi ihtimali, yatırımcıların tahvilin reel getirisini koruyabilmek için daha yüksek faiz istemesine neden olabiliyor.
Dolayısıyla uzun vadeli faizlerdeki yükseliş, piyasanın ABD’nin mali görünümüne ilişkin endişeleri ile enflasyon beklentilerinin aynı anda fiyatlanmasının bir sonucu olarak değerlendirilebilir.
Asıl risk önümüzdeki yıllarda
ABD’nin borç problemi yalnızca bugünkü rakamlardan ibaret değil. Kongre Bütçe Ofisi projeksiyonları, mevcut eğilimin devam etmesi halinde borç yükünün önümüzdeki yıllarda daha da artabileceğine işaret ediyor.
Projeksiyonlara göre halkın elindeki federal borcun milli gelire oranının 2026’da yüzde 101 seviyesinden 2036’da yüzde 120’ye çıkması bekleniyor. Aynı dönemde federal bütçe açığının 1,9 trilyon dolardan 3,1 trilyon dolara yükselmesi öngörülüyor.
Net faiz ödemelerinin milli gelire oranının da yüzde 3,3’ten yüzde 4,6’ya çıkacağı tahmin ediliyor.
Bu tablo, ABD’nin borç sorununda kritik meselenin yalnızca borcun büyüklüğü olmadığını gösteriyor. Borç arttıkça faiz maliyeti yükseliyor; faiz maliyeti yükseldikçe bütçe açığı büyüyor; açık büyüdükçe ise daha fazla borçlanma ihtiyacı ortaya çıkıyor.
Washington’ın önündeki zorlu denklem
ABD, dünyanın en derin ve likit tahvil piyasasına sahip ülkesi olduğu için kısa vadede borçlarını finanse etmekte ciddi bir talep sorunu yaşamıyor. Ancak borç stokunun büyüklüğü ve uzun vadeli faizlerin yükselmesi, Washington’ın mali hareket alanını giderek daraltabilir.
Son 30 yıllık tahvil ihalesi de bu açıdan önemli bir gösterge. Yatırımcılar ABD tahvillerinden tamamen uzaklaşmış değil. Ancak yaklaşık 40 trilyon dolarlık borç stokunun çevrilebilmesi için daha yüksek faiz ödenmesi, zaman içinde bütçeye ciddi bir maliyet bindirebilir.
Bu nedenle yüzde 5,216’lık faiz yalnızca bir ihale sonucu olarak görülmemeli. Oran, ABD’nin devasa borç stokunun artık daha pahalı bir finansman ortamıyla karşı karşıya olduğuna dair güçlü bir sinyal olarak öne çıkıyor. Önümüzdeki dönemde Washington’ın borçlanma ihtiyacı, enflasyonun seyri ve Fed’in faiz politikası, ABD tahvil piyasasının yönü açısından belirleyici olacak.
tclira.com