 Nöbetçi Eczaneler



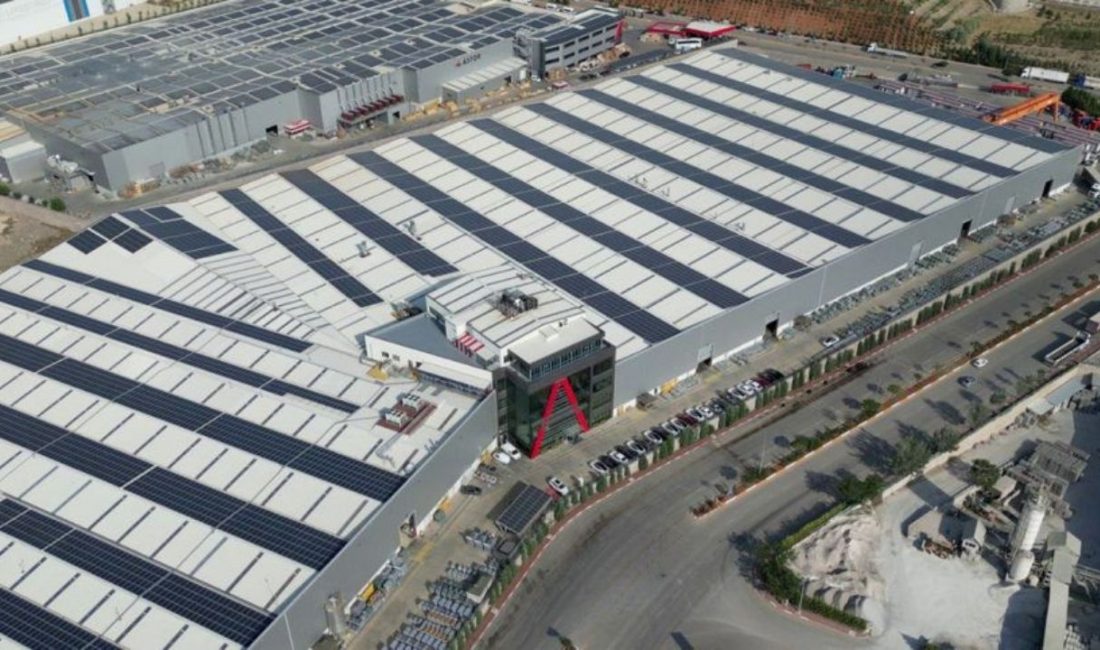
Astor Enerji’nin 2025 yılı dördüncü çeyreğinde net satışları yıllık yüzde 34 artarak 12,2 milyar TL’ye ulaştı. FAVÖK aynı dönemde yüzde 78 artışla 3,6 milyar TL olarak gerçekleşti. FAVÖK marjı yıllık bazda 7,2 puan yükselerek yüzde 29,4 seviyesine çıkarken, bir önceki çeyreğe göre 3,3 puanlık sınırlı bir normalleşme görüldü.
Net kâr ise 2,7 milyar TL ile kurum beklentisinin yüzde 41 üzerinde gerçekleşti ve yıllık bazda yüzde 54 artış kaydetti. Net kârdaki bu güçlü performansta tek seferlik gelir ve gider kalemleri etkili olurken, operasyonel kârlılıktaki genel iyileşme eğilimi korunuyor.
2025 yılının tamamında şirket 35,3 milyar TL ciro, 11,1 milyar TL FAVÖK ve 7,7 milyar TL net kâr elde etti. Yıl genelinde FAVÖK marjı yüzde 31,5, net kâr marjı ise yüzde 21,7 olarak gerçekleşerek şirketin ölçek ekonomisi ve ürün karmasındaki dönüşümün kârlılığa katkısını ortaya koydu.
İhracat ve ürün karması marjları destekliyor
Şirketin toplam satışları içinde ihracatın payı yüzde 39,8’e yükseldi. Özellikle yüksek katma değerli güç transformatörlerinin ürün karmasındaki ağırlığının artması, marj performansının temel destekleyicisi olarak öne çıkıyor.
2025 sonu itibarıyla 794 milyon dolar seviyesine ulaşan sipariş bakiyesi, gelir görünürlüğünü artıran en önemli unsurlardan biri olarak değerlendiriliyor. Siparişlerin yüzde 76’sının güç transformatörlerinden, yüzde 72’sinin ise yurt dışı projelerden oluşması, 2026’da hem ciro büyümesi hem de marj kalitesi açısından güçlü bir zemin oluşturuyor.
2026 beklentileri ve kapasite artışı
Yönetim 2026 yılı için 1,1 milyar dolar ciro hedefi paylaşırken, Tacirler Yatırım yaklaşık 1 milyar dolar gelir öngörüyor. FAVÖK marjında yatay bir seyir beklenirken, tek seferlik etkilerin azalmasıyla net kâr marjında sınırlı bir normalleşme tahmin ediliyor.
ABD pazarına giriş süreci, 2026’da devreye alınması planlanan Faz 1-2 yatırımları ve artan kapasite, orta ve uzun vadeli büyüme potansiyelini güçlendiren ana katalistler arasında yer alıyor. Yüksek katma değerli ürünlerin toplam satışlar içindeki payının artmaya devam etmesi halinde, şirketin kârlılık dinamiklerinin daha da iyileşebileceği değerlendiriliyor.
Bu çerçevede Tacirler Yatırım, Astor Enerji’yi yeniden model portföyüne dahil ederken hedef fiyatı 257 TL’ye yükseltti ve “AL” tavsiyesini sürdürdü.
tclira.com